
Si eres psicólogo autónomo, tributas en estimación directa simplificada salvo que hayas renunciado. Y seguramente no recuerdes haberla elegido: no se elige, es lo que pasa si no haces nada.
Esta guía explica qué significa eso, cuándo cambia, qué gastos puedes deducir y cómo encaja el modelo 130. Está hecha con la ley delante: cada dato lleva su artículo, y donde no hay una respuesta oficial lo decimos. La información es de 18 de octubre de 2026, vale para el IRPF de territorio común (el País Vasco y Navarra tienen normativa propia; Ceuta y Melilla, deducciones y porcentajes especiales) y no sustituye a tu gestor.
En resumen. Un psicólogo autónomo en España tributa en estimación directa simplificada salvo que renuncie (en diciembre del año anterior, con un mínimo de tres años) o que su cifra de negocios del año anterior supere los 600.000 euros. Los módulos no existen para su actividad. Deduce los gastos justificados y vinculados a la consulta, más un 5 % de gastos de difícil justificación con un tope de 2.000 euros al año. Adelanta el IRPF con el modelo 130 (el 20 % del rendimiento neto acumulado), salvo que al menos el 70 % de sus ingresos del año anterior llevara retención.
Qué es la estimación directa y por qué no hay módulos
El IRPF de un autónomo se calcula sobre el rendimiento neto de la actividad: ingresos menos gastos deducibles. Hay tres métodos para obtenerlo: dos de estimación directa (normal y simplificada) y la estimación objetiva, los llamados módulos, que calcula el rendimiento con índices fijos y no con tus gastos reales.
Los módulos son solo para las actividades que lista una orden ministerial cada año. La de 2026, la Orden HAC/1425/2025, no incluye la psicología. Así que un psicólogo está en estimación directa, y la pregunta es cuál de las dos modalidades.
Simplificada o normal: en qué se diferencian
La simplificada se aplica si el importe neto de la cifra de negocios de todas tus actividades no superó los 600.000 euros en el año inmediato anterior, no estás en módulos y no has renunciado (artículo 28.1 del Reglamento del IRPF, Real Decreto 439/2007). Si iniciaste la actividad el año anterior, la cifra se eleva al año; y si no tuviste actividad el año anterior, estás en la simplificada salvo renuncia (artículo 28.2).
| Simplificada | Normal | |
|---|---|---|
| Cuándo se aplica | Por defecto, si no superaste 600.000 € y no has renunciado | Si renuncias, si superaste los 600.000 € o si te han excluido |
| Amortizaciones | Con la tabla simplificada | Con las reglas del Impuesto sobre Sociedades |
| Provisiones y gastos de difícil justificación | El 5 % del rendimiento neto previo, con un máximo de 2.000 € al año | Provisiones según el Impuesto sobre Sociedades; no hay el 5 % |
| Libros registro de un profesional | Los mismos en las dos: ingresos, gastos, bienes de inversión y provisiones de fondos y suplidos (artículo 68.5) | |
Que los libros sean los mismos es la parte que sorprende. Pasar a la normal no te libra de papeleo ni te lo añade: cambia cómo se calculan amortizaciones y provisiones.
Cómo se renuncia (y por qué rara vez compensa)
La renuncia se presenta durante el mes de diciembre anterior al año natural en que debe surtir efecto, y obliga a estar en la normal un mínimo de tres años, con prórroga tácita cada año salvo que la revoques en el mismo mes de diciembre (artículo 29.1 del Reglamento). Si estás empezando, se hace en la propia declaración censal de alta, el modelo 036, antes del inicio efectivo de la actividad (artículo 9.3.c del Reglamento de gestión tributaria, Real Decreto 1065/2007). Y si superas los 600.000 euros, la exclusión de la simplificada surte efecto el 1 de enero siguiente (artículo 29.2).
Para una consulta unipersonal no suele compensar. La simplificada te da el 5 % de difícil justificación sin pedirte un solo justificante, y la normal no tiene ese colchón. Si crees que a ti te conviene lo contrario, hazlo con números de tu gestor delante, no con una intuición.
Qué gastos puedes deducir como psicólogo autónomo
La regla general: es deducible el gasto de la actividad que esté justificado, registrado y relacionado con tus ingresos (artículo 28.1 de la Ley 35/2006 del IRPF, que remite a las normas del Impuesto sobre Sociedades). Lo habitual en una consulta: alquiler del despacho, seguro de responsabilidad civil, formación, software y material. Y la cuota de autónomos del titular, que la Agencia Tributaria recoge entre los gastos deducibles.
Algunas partidas tienen reglas propias y límite. Las más habituales:
- Seguro de enfermedad. Artículo 30.2.5.ª.a de la Ley del IRPF: hasta 500 euros por persona (titular, cónyuge e hijos menores de 25 años que convivan con él), y 1.500 euros si es una persona con discapacidad.
- Suministros de tu vivienda habitual, si afectas parte de ella a la consulta. Artículo 30.2.5.ª.b de la Ley del IRPF. Agua, gas, electricidad, telefonía e internet: el 30 % de la parte proporcional a los metros cuadrados afectos, salvo que pruebes otro porcentaje.
- Manutención. Artículo 30.2.5.ª.c de la Ley del IRPF: solo en establecimientos de restauración y hostelería, pagada con medio electrónico y hasta los límites de las dietas de los trabajadores.
- El 5 % de difícil justificación. En la simplificada, el 5 % del rendimiento neto previo cubre provisiones y gastos que no puedes documentar, con un máximo de 2.000 euros al año (artículo 30, regla 2.ª, del Reglamento). No se aplica si optas por la reducción de los autónomos económicamente dependientes o con un único cliente. Si has leído un 7 %, es el de 2023: ese año fue excepcionalmente mayor.
Y una trampa frecuente: el coche. Un vehículo solo es afecto si lo usas exclusivamente para la actividad (artículo 22 del Reglamento del IRPF), y la excepción del uso accesorio no alcanza a los turismos salvo en actividades concretas, entre las que no está la psicología. Para un psicólogo es muy difícil de justificar. Ante un gasto dudoso, la respuesta es la de siempre: pregunta antes de deducirlo.
El modelo 130: cuánto adelantas y cuándo
El modelo 130 es el pago fraccionado del IRPF de los autónomos en estimación directa. Cada trimestre pagas el 20 % del rendimiento neto acumulado desde el 1 de enero, menos los pagos de los trimestres anteriores y las retenciones soportadas (artículo 110 del Reglamento del IRPF). Se presenta del 1 al 20 de abril, julio y octubre, y del 1 al 30 de enero para el cuarto trimestre. El del tercer trimestre de 2026 vence el 20 de octubre.
Un ejemplo con números redondos. Facturas 9.000 euros por trimestre y tus gastos son 3.000 por trimestre (para simplificar, sin contar el 5 % de difícil justificación ni ninguna minoración): el rendimiento neto es de 6.000. En el primer trimestre pagas el 20 %, 1.200 euros. En el segundo, el 20 % de 12.000 son 2.400, menos los 1.200 ya pagados: otros 1.200. Y así cada trimestre. Al final del año habrás adelantado 4.800 euros, el 20 % de los 24.000 de rendimiento neto. Es un adelanto, no el impuesto: el IRPF real se liquida en la declaración de la renta.
Hay una excepción útil. No estás obligado a presentarlo si en el año natural anterior al menos el 70 % de los ingresos de tu actividad tuvo retención (artículo 109.2). Si empiezas, ese porcentaje se mira en el periodo del pago fraccionado (artículo 109.5). La retención llega cuando facturas a una empresa o a una clínica, no a un paciente particular; cómo se calcula está en facturar a una clínica como psicólogo colaborador.
Y si tu rendimiento neto de actividades del año anterior fue de hasta 12.000 euros, el artículo 110.3.c prevé una minoración de entre 25 y 100 euros en cada pago fraccionado (cada trimestre), según el tramo: 100 euros si no pasó de 9.000, 75 hasta 10.000, 50 hasta 11.000 y 25 hasta 12.000.
Alta censal, IAE y cuota de autónomos
- Alta en Hacienda. Se hace con el modelo 036 (el 037 se suprimió en febrero de 2025), donde también se elige el método de estimación.
- Epígrafe del IAE. La psicología está en el grupo 776 de la sección segunda de las tarifas (Real Decreto Legislativo 1175/1990): «Doctores y Licenciados en Ciencias Políticas y Sociales, Psicólogos, Antropólogos, Historiadores y similares». Algunas gestorías escriben «776.1»: en las tarifas del BOE ese grupo no tiene subepígrafes. El IAE no se paga, porque las personas físicas están exentas (artículo 82.1.c de la Ley de Haciendas Locales), pero el alta es obligatoria. Que tu servicio esté exento de IVA no depende del epígrafe, sino de que sea asistencia sanitaria con finalidad terapéutica, como explicamos en cómo hacer una factura de psicólogo exenta de IVA.
- Cuota de autónomos. Desde 2023 depende de tus rendimientos netos reales. En 2026, el tramo más bajo (rendimientos netos de hasta 670 euros al mes) tiene una base de cotización mínima de 653,59 euros, y sobre ella se aplican los tipos del régimen (28,30 % de contingencias comunes, 1,30 % de profesionales y 0,90 % del mecanismo de equidad intergeneracional, más la cotización por cese de actividad y formación profesional). Pagas según la previsión de rendimientos que comunicas, y la Tesorería regulariza al año siguiente con los datos de Hacienda. La tabla completa está en la Orden PJC/297/2026 y en la web de la Seguridad Social.
Cómo queda en Psicofactu
Psicofactu no presenta modelos ni lleva tus libros registro: eso lo hace tu gestor. Lo que hace es darte lo que necesitas para llegar a él con los deberes hechos, y para saber tú cuánto te queda de verdad.
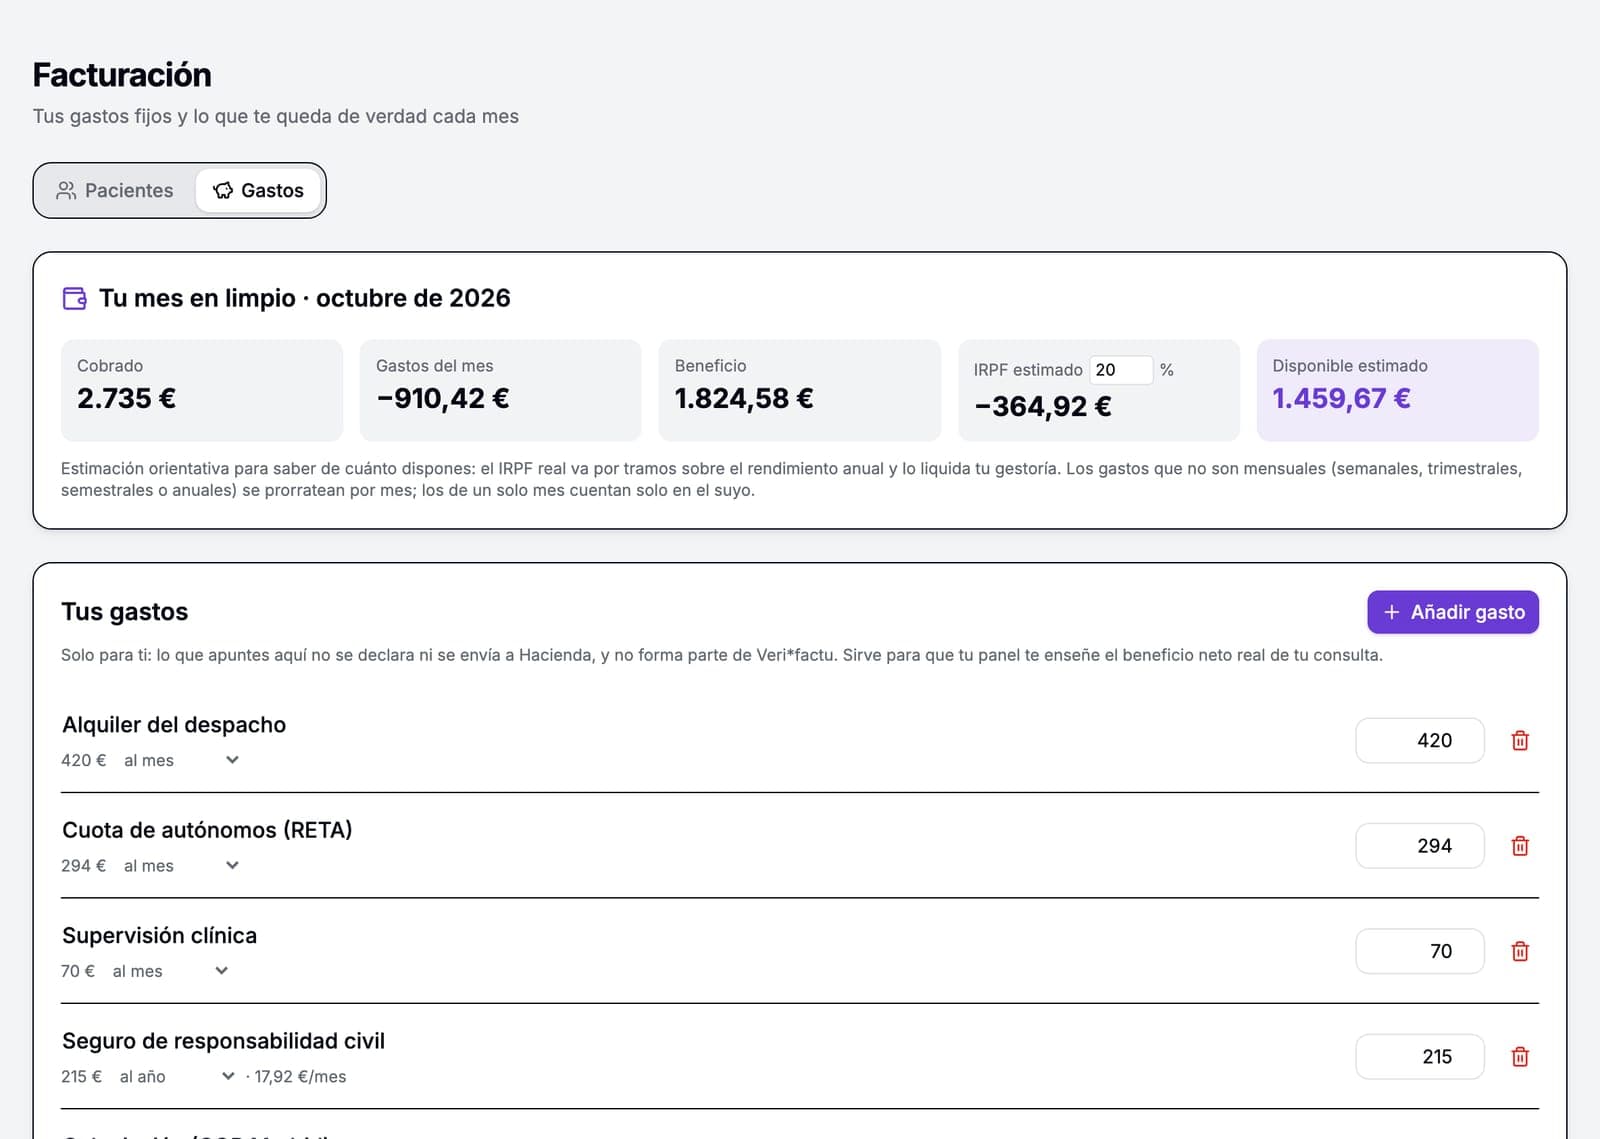
- Gastos. En Facturación, la pestaña «Gastos» trae una lista de partidas típicas de una consulta (alquiler del despacho, cuota de autónomos, colegiación, seguro de responsabilidad civil, gestoría, software, formación y supervisión) con importes que editas, y admite otras. Los gastos que no son mensuales se prorratean por mes.
- «Tu mes en limpio». Resume lo cobrado, los gastos del mes, el beneficio y un IRPF estimado con el porcentaje que tú fijes (el 20 % por defecto). Es una estimación orientativa para saber de cuánto dispones: no es el modelo 130 ni el IRPF real, que va por tramos y lo liquida tu gestoría.
- Solo para ti. Lo que apuntas en Gastos no se declara ni se envía a Hacienda, y no forma parte de Veri*factu.
- Para tu gestor. La aplicación exporta a Excel las facturas del trimestre, mes o año, con la columna de retención de IRPF cuando alguna la lleva.
La estimación directa no es complicada. Lo complicado es llegar a diciembre sin saber qué has deducido ni cuánto has adelantado. ¿Sabrías decir hoy cuánto llevas pagado en el modelo 130 este año?
Si quieres ver cómo se factura y se controlan los gastos, la facturación de Psicofactu lo explica con capturas, y puedes probarla 14 días gratis, sin tarjeta. Si buscas la visión completa del año, la tienes en la guía de facturación para psicólogos autónomos. Y recuerda: esta guía no es asesoramiento fiscal. Confírmalo con tu gestor.
Preguntas frecuentes sobre la estimación directa de un psicólogo
¿Qué es la estimación directa simplificada y quién puede usarla?
Es la modalidad que se aplica por defecto a quien tributa por estimación directa si en el año anterior el importe neto de la cifra de negocios de todas sus actividades no superó los 600.000 euros y no ha renunciado a ella (artículo 28 del Reglamento del IRPF). Un psicólogo autónomo, con la actividad en territorio común, está en ella salvo renuncia o exclusión.
¿Pueden los psicólogos tributar por módulos?
No. La estimación objetiva (módulos) solo existe para las actividades que lista la orden ministerial de cada año, y la Orden HAC/1425/2025, que la desarrolla para 2026, no incluye la psicología. Un psicólogo autónomo tributa en estimación directa, simplificada o normal.
¿Cuándo puedo renunciar a la simplificada y pasar a la normal?
Durante el mes de diciembre anterior al año en que quieras que surta efecto, o en la declaración censal (modelo 036), antes del inicio efectivo de la actividad, si estás empezando (artículo 29 del Reglamento del IRPF y artículo 9.3.c del Reglamento de gestión tributaria, Real Decreto 1065/2007). La renuncia dura como mínimo tres años y se prorroga cada año salvo que la revoques en diciembre. Para una consulta unipersonal rara vez compensa: confírmalo con tu gestor.
¿Qué gastos puede deducir un psicólogo autónomo?
Los de la actividad que estén justificados, registrados y vinculados a los ingresos: alquiler del despacho, seguro de responsabilidad civil, formación, software y material, y la cuota de autónomos del titular. Con límite: seguro de enfermedad (500 euros por persona) y suministros de la vivienda habitual afecta en parte a la consulta (30 % por la proporción de metros). En la simplificada se suma el 5 % de difícil justificación, con tope de 2.000 euros.
¿Tengo que presentar el modelo 130?
Sí, trimestralmente, salvo que en el año natural anterior al menos el 70 % de los ingresos de tu actividad hubiera tenido retención (artículo 109.2 del Reglamento del IRPF). Si empiezas, se mira el porcentaje del periodo del pago fraccionado. Es un adelanto del 20 % del rendimiento neto acumulado, menos los pagos anteriores y las retenciones; el IRPF real se liquida en la renta.
¿Qué epígrafe del IAE corresponde a un psicólogo?
El grupo 776 de la sección segunda de las tarifas: «Doctores y Licenciados en Ciencias Políticas y Sociales, Psicólogos, Antropólogos, Historiadores y similares». El IAE no se paga, porque las personas físicas están exentas (artículo 82.1.c de la Ley de Haciendas Locales), pero el alta censal con el modelo 036 sigue siendo obligatoria.
Fuentes y referencias
- Real Decreto 439/2007, Reglamento del IRPF, artículos 22, 28, 29, 30, 68, 95, 109 y 110 — BOE — consultado el 18 de octubre de 2026
- Real Decreto 1065/2007, Reglamento de gestión e inspección tributaria, artículo 9.3.c (renuncia al método de estimación en la declaración censal) — BOE — consultado el 18 de octubre de 2026
- Ley 35/2006, del IRPF, artículos 28 y 30 y disposición adicional 56.ª — BOE — consultado el 18 de octubre de 2026
- Orden HAC/1425/2025, de 9 de diciembre, por la que se desarrollan para 2026 los módulos del IRPF y el régimen simplificado del IVA — BOE — consultado el 18 de octubre de 2026
- Real Decreto Legislativo 1175/1990, tarifas del IAE, sección segunda, grupo 776 — BOE — consultado el 18 de octubre de 2026
- Real Decreto Legislativo 2/2004, Ley de Haciendas Locales, artículo 82.1.c (exención del IAE de las personas físicas) — BOE — consultado el 18 de octubre de 2026
- Agencia Tributaria — Estimación directa simplificada (requisitos y gastos de difícil justificación) — consultado el 18 de octubre de 2026
- Agencia Tributaria — Manual de la Renta 2025: gastos del titular de la actividad — consultado el 18 de octubre de 2026
- Orden PJC/297/2026, cotización a la Seguridad Social en 2026 (artículo 18, bases y tipos de los autónomos; artículo 37, cese de actividad y formación profesional) — BOE — consultado el 18 de octubre de 2026
- Psicofactu — Facturación para psicólogos — consultado el 18 de octubre de 2026
