
Trabajas en una clínica. La sala es suya, los pacientes llegan por ella y a fin de mes te toca facturarle. ¿Con IVA o sin IVA? ¿Con retención? ¿A nombre de quién?
Son preguntas que se contestan mal por costumbre: «yo siempre he facturado así». Esta guía recorre las respuestas con la ley delante, y señala sin disimulo dónde no hay una respuesta oficial. La información es de 14 de octubre de 2026, vale para territorio común (Canarias, Ceuta, Melilla y los territorios forales tienen normas distintas) y no sustituye a tu gestor.
En resumen. Si eres psicólogo autónomo y facturas a una clínica por atender a pacientes, la factura va a nombre de la clínica, con su NIF; va exenta de IVA si es asistencia sanitaria, porque la ley exime esos servicios «cualquiera que sea la persona destinataria» (artículo 20.Uno.3.º de la Ley 37/1992); y lleva una retención de IRPF del 15 % (7 % en los primeros años de actividad, si cumples las condiciones). Lo que la clínica te cobra a ti por la sala o un porcentaje es otra operación, normalmente sujeta a IVA. Ninguna consulta vinculante de la DGT describe exactamente el contrato de un psicólogo autónomo con una clínica, pero varias fijan el criterio para psicólogos: exentos aunque presten sus servicios a una sociedad que luego los factura al destinatario.
Tres formas de trabajar con una clínica: quién factura a quién
Antes del IVA, hay que saber qué circula entre tú y la clínica. Casi siempre es una de estas tres:
- La clínica cobra al paciente y te paga a ti (un porcentaje de cada sesión, un fijo por sesión o una cantidad al mes). Tú le facturas a la clínica.
- Tú cobras al paciente y le pagas a la clínica (el alquiler de la sala, un canon o un porcentaje). Tú facturas al paciente y la clínica te factura a ti.
- Estás en nómina. No facturas nada: es una relación laboral.
Esta guía trata las dos primeras. Si lo que quieres es la visión del dueño del centro, está en cómo pagar a los psicólogos de un centro.
¿Lleva IVA tu factura a la clínica?
Si lo que facturas es la asistencia a pacientes, no. El artículo 20.Uno.3.º de la Ley 37/1992 exime «la asistencia a personas físicas por profesionales médicos o sanitarios, cualquiera que sea la persona destinataria», e incluye expresamente a los psicólogos con titulación oficial (diplomados en centros oficiales o reconocidos por la Administración). El manual práctico de IVA de la AEAT lo recoge así: es indiferente quién sea el pagador o el cobrador del servicio.
La Dirección General de Tributos ha fijado el criterio para los psicólogos. En las consultas V0213-19 (31 de enero de 2019) y V2681-19 (1 de octubre de 2019) declara exentos los servicios de asistencia sanitaria prestados por psicólogos «aunque dichos profesionales actúen por medio de una sociedad mercantil o se los presten a la misma y, ésta, a su vez, facture dichos servicios al destinatario de los mismos». La V0068-25 (3 de febrero de 2025, sobre psicoterapia) lo recuerda en términos parecidos, y el mismo criterio aparece para otros sanitarios, como en la V2276-24. Ninguna de ellas describe exactamente el caso de un psicólogo autónomo que factura a una clínica: es el criterio más cercano, no una respuesta expresa para tu contrato.
Dos matices importantes:
- Solo cuenta la finalidad terapéutica. La DGT lo repite en la V0402-24 y en la V0068-25: la exención alcanza a la psicología clínica, con finalidad de diagnóstico, prevención y tratamiento de enfermedades, y no a otros supuestos, como la orientación y el asesoramiento; cuando el servicio no tiene ese objeto, está sujeto al 21 %. A nuestro juicio, supervisión, formación o talleres caen fuera, porque no son asistencia sanitaria, aunque la DGT no los nombra.
- Qué estás vendiendo. Si el contrato es de atención a los pacientes de la clínica, encaja. Si es una cesión de horas de tu tiempo sin más, puede no verse como asistencia sanitaria. En ese caso, consulta con tu asesor antes de facturar.
El resto de requisitos de la exención y el texto que debe llevar la factura están en cómo hacer una factura de psicólogo exenta de IVA.
Lo que la clínica te cobra a ti: sala, canon y porcentaje
Aquí la operación va en sentido contrario, y el tratamiento también. La exención del artículo 20.Uno.3.º es para la asistencia sanitaria, no para lo que una clínica te cobra por ponerte una sala.
- El alquiler de la sala no está exento. El artículo 20.Uno.23.º exime, en edificios, solo los arrendamientos destinados exclusivamente a viviendas. La clínica te factura con IVA.
- Ese IVA es un coste para ti. El artículo 94.Uno.1.º no da derecho a deducir el IVA soportado en operaciones exentas del artículo 20. Si toda tu actividad está exenta, el 21 % que te cobren no lo recuperas.
- Retención sobre el alquiler. Quien paga un alquiler en el ejercicio de una actividad económica retiene el 19 % de la base, sin IVA, y lo ingresa en Hacienda (artículos 75.2.a, 76.1 y 100 del Reglamento del IRPF), con excepciones, como las cantidades que no superen los 900 euros al año al mismo arrendador (artículo 75.3.g).
- Cánones y porcentajes. Lo habitual es que la clínica te facture un servicio sujeto al 21 %. Pero no hemos encontrado una consulta de la DGT que lo diga de un porcentaje o un canon, y si lo que se cede es el despacho por horas, está por ver si es un arrendamiento. Aquí, sobre todo, pregunta a tu asesor.
Retención de IRPF: 15 %, 7 % y qué pasa con el modelo 130
Cuando le facturas a una entidad, la factura lleva retención de IRPF. El artículo 95.1 del Reglamento del IRPF fija el 15 % para los rendimientos de actividades profesionales, y el 7 % durante el año de inicio y los dos siguientes, siempre que no hubieras ejercido actividad profesional alguna el año anterior. Para aplicar el 7 %, se lo comunicas por escrito a quien te paga, que tiene que conservar esa comunicación firmada.
Un paciente particular, en cambio, no retiene: la obligación recae en las personas jurídicas y entidades y en quienes ejercen actividades económicas cuando pagan en el desarrollo de su actividad (artículo 76.1). Por eso las facturas a pacientes salen sin retención y las facturas a una clínica, con ella.
La retención no es un coste: es un adelanto de tu IRPF. Se descuenta en el pago fraccionado del modelo 130, que en estimación directa es del 20 % del rendimiento neto (artículo 110), y en tu declaración de la renta. Y hay una excepción útil: si en el año anterior al menos el 70 % de tus ingresos profesionales tuvo retención, no estás obligado a presentar el modelo 130 (artículo 109.2); si acabas de empezar, el porcentaje se mide sobre el periodo del pago fraccionado (artículo 109.5). Con parte de pacientes particulares, a veces no se llega al 70 %: compruébalo con tu gestor.
Sobre el IVA, y el modelo 303: si solo haces operaciones exentas del artículo 20, no estás obligado a presentarlo (artículo 71.1 del Reglamento del IVA). Basta una operación sujeta, como un peritaje o un curso, para que sí, y puede haber otros supuestos que obliguen a presentarlo: confírmalo con tu gestor.
La factura paso a paso
La factura es obligatoria aunque la operación esté exenta (artículos 2.1, 2.2.a y 3.1.a del Reglamento de facturación, que cita expresamente la exención del artículo 20.Uno.3.º). Para una clínica, la factura completa lleva:
- Tus datos y tu NIF, y el nombre, domicilio y NIF de la clínica (el NIF del destinatario es obligatorio en la factura completa).
- Una numeración correlativa, en una serie. Las rectificativas, en una serie específica.
- La descripción del servicio, la base y la mención de la exención (artículo 6.1.j): por ejemplo, «Operación exenta de IVA conforme al artículo 20.Uno.3.º de la Ley 37/1992».
- La retención de IRPF, con su porcentaje y su importe, y el total a cobrar, que es la base menos la retención.
Un ejemplo. La clínica te paga 40 € por cada una de las 20 sesiones del mes: la base son 800 €, el IVA es 0 €, y con una retención del 15 % (120 €) cobras 680 €. Con el 7 % serían 56 € de retención y cobrarías 744 €.
La factura simplificada, que admite hasta 400 € con IVA incluido (artículo 4.1.a), no es lo habitual con una clínica: si el destinatario es un empresario y necesita la factura para su contabilidad, tendrá que llevar su NIF y domicilio (artículo 7.2). Más sobre ella en recibo o factura simplificada.
Y una mirada al futuro: la factura electrónica entre empresarios y profesionales (Crea y Crece) será obligatoria, según el calendario de la AEAT, el 6 de octubre de 2028 para quienes no superaron los 8 millones de euros de volumen de operaciones el año natural anterior, y previsiblemente esta factura entrará ahí. Lo explicamos en factura electrónica para psicólogos.
Si es la clínica quien genera la factura por ti, la ley exige un acuerdo previo entre ambos (conviene que sea por escrito), un procedimiento de aceptación y que conste la mención «facturación por el destinatario» (artículos 5.2 y 6.1.l del Reglamento de facturación). Pregunta cómo lo hace.
Cuándo la relación deja de ser de autónomo
Facturar no te convierte en autónomo a ojos de la ley. El Estatuto de los Trabajadores define como laboral el servicio voluntario, retribuido, por cuenta ajena y dentro del ámbito de organización y dirección de otra persona (artículo 1.1), y presume el contrato de trabajo en esa situación (artículo 8.1).
Si trabajas para una sola clínica, con los horarios y los pacientes que ella decide, al precio que ella fija, puede cuestionarse que seas realmente independiente. Y para ser autónomo económicamente dependiente no basta con que un solo cliente te pague al menos el 75 % de tus ingresos: la Ley del Estatuto del Trabajo Autónomo exige además, a la vez, otros requisitos (artículo 11.2), como tener infraestructura y criterios organizativos propios, no tener trabajadores a cargo y cobrar por resultado asumiendo el riesgo. Es una figura con obligaciones propias.
No hay un umbral oficial que convierta a nadie en falso autónomo: los tribunales lo valoran caso a caso. Si tienes dudas sobre tu situación, pregunta a un laboralista.
Cómo queda en Psicofactu
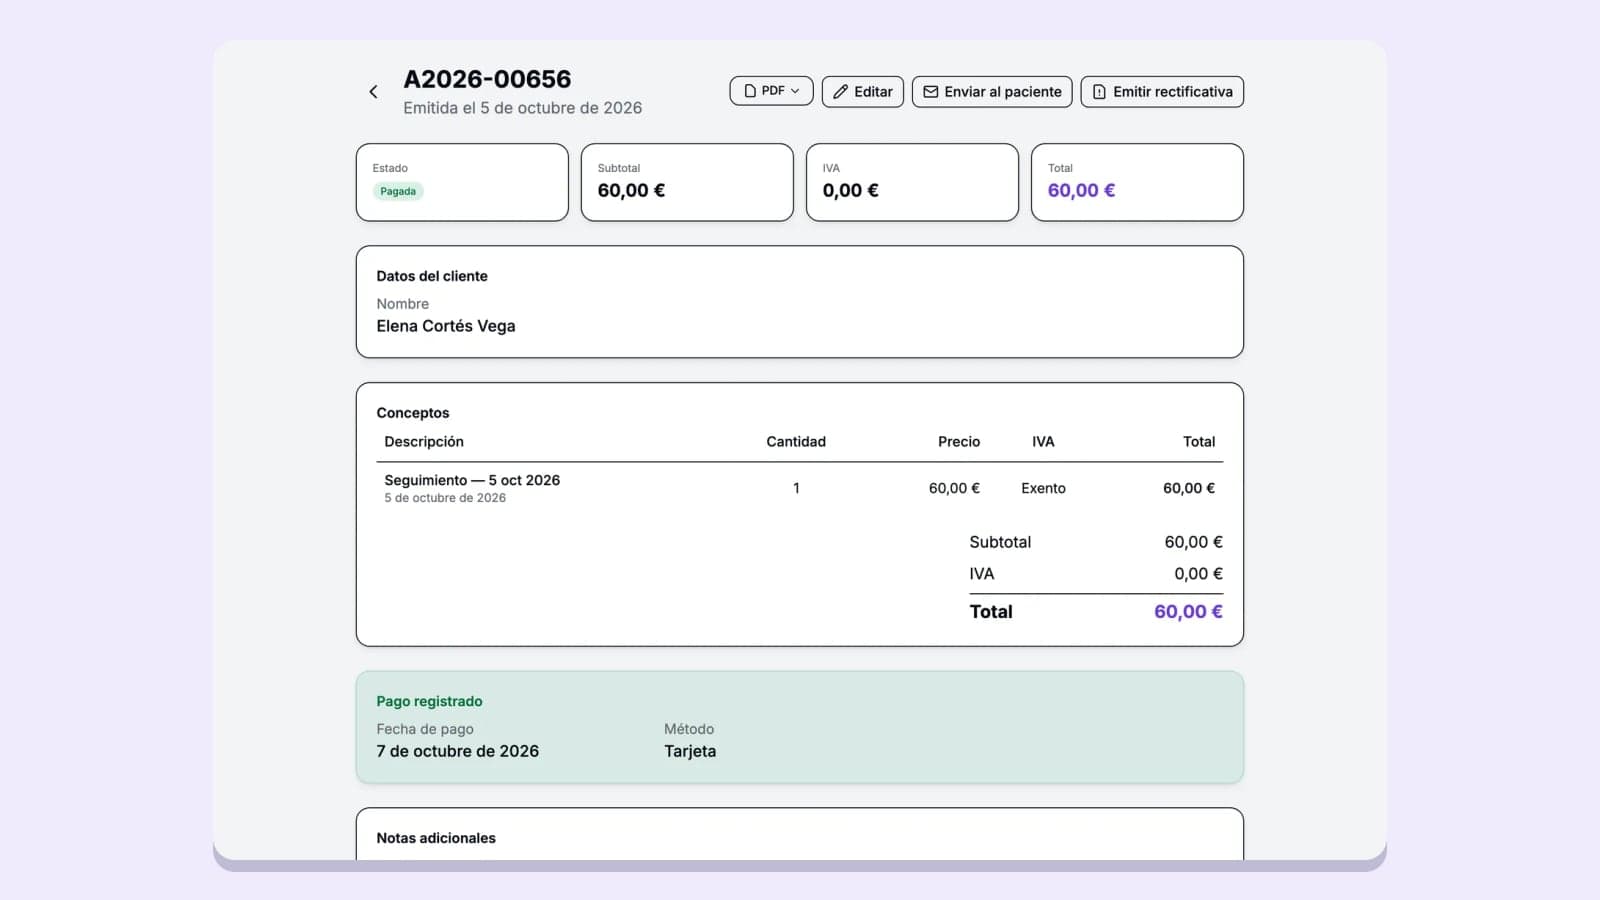
Para facturar a una clínica, en «Nueva factura» eliges «Otro destinatario» en lugar de un paciente y escribes los datos de la clínica. Esto es lo que hace la aplicación:
- Las líneas nacen exentas de IVA (según el tipo por defecto de tu cuenta), y la mención que imprime el PDF empieza por «Operación exenta de IVA conforme al artículo 20.Uno.3º de la Ley 37/1992». La pantalla te recuerda que supervisión, formación o talleres no están exentos y que revises el IVA de cada línea.
- La retención de IRPF solo está disponible con «Otro destinatario»: con un paciente no se puede aplicar. Las opciones son 0 %, 7 % y 15 %. Se sugiere el 15 % solo si tu NIF es el de una persona física, y el 7 % es una elección tuya: la aplicación no comprueba si cumples las condiciones ni guarda la comunicación a la clínica.
- El total de la factura es la base más el IVA menos la retención, y el PDF muestra la retención.
- Sin el NIF de la clínica, la aplicación solo te deja emitir una factura simplificada: no la expide con retención de IRPF ni por encima de 400 €. Para una clínica, escribe siempre su NIF y su domicilio, que la ley exige en la factura completa.
- El Excel trimestral para tu gestor lleva la columna «Retención IRPF (€)» cuando alguna factura la usa. La aplicación no calcula ni presenta los modelos 303 y 130.
Si diriges un centro y el profesional te factura, o eres tú quien factura al profesional, la cuenta de centro lo gestiona con sus propias series (CCOM) y con los criterios que explicamos en la guía de arriba.
Facturar a una clínica no es complicado. Lo difícil es no saber qué estás facturando. ¿Tu contrato con la clínica dice si le vendes sesiones a pacientes o horas de tu tiempo?
Si quieres ver cómo se emite una factura con retención, la facturación de Psicofactu lo explica con capturas, y puedes probarla 14 días gratis, sin tarjeta. Y recuerda: esta guía no es asesoramiento fiscal ni laboral. Confírmalo con tu gestor.
Preguntas frecuentes sobre facturar a una clínica
¿Mi factura a la clínica lleva IVA?
Si lo que facturas es asistencia sanitaria a pacientes, está exenta de IVA aunque la pague la clínica: el artículo 20.Uno.3.º de la Ley 37/1992 exime la asistencia por psicólogos titulados «cualquiera que sea la persona destinataria», y la AEAT recoge en su manual que es indiferente quién sea el pagador. Solo cuenta la asistencia con finalidad terapéutica (diagnóstico, prevención y tratamiento): lo que no lo es, como la orientación o el asesoramiento, no está exento. La DGT ha declarado en consultas sobre psicólogos (V0213-19 y V2681-19) que están exentos los servicios de psicología clínica aunque se presten a una sociedad que luego los factura al destinatario; ninguna describe exactamente tu contrato con una clínica, así que confírmalo con tu gestor.
¿Qué retención de IRPF lleva y quién la ingresa?
La factura a una clínica, que es una entidad, lleva retención: el 15 % con carácter general y el 7 % en el año de inicio de la actividad y los dos siguientes, si no ejerciste actividad profesional el año anterior y se lo comunicas por escrito a quien te paga (artículo 95.1 del Reglamento del IRPF). La clínica descuenta esa retención de lo que te paga y la ingresa en Hacienda a tu nombre. Para ti es un adelanto del IRPF, no un coste. Confírmalo con tu gestor.
¿Tengo que presentar los modelos 303 y 130?
El 303 (IVA) no, si todas tus operaciones son servicios sanitarios exentos; basta una sola operación sujeta (un peritaje, un curso) para que aparezca la obligación. El 130 (pago fraccionado de IRPF) sí, salvo que en el año anterior al menos el 70 % de tus ingresos profesionales hubiera tenido retención (artículo 109.2 del Reglamento del IRPF). Psicofactu no presenta estos modelos: tu gestor lo hace con los datos de tus facturas.
¿Puedo hacer una factura simplificada a una clínica?
La factura simplificada admite hasta 400 € con IVA incluido (artículo 4.1.a del Reglamento de facturación), pero si el destinatario es un empresario que necesita sus datos, tendrás que incluir su NIF y domicilio. Con una clínica, lo normal y lo más seguro es emitir una factura completa con el NIF de la clínica, la mención de la exención y la retención. Confírmalo con tu gestor.
¿Y si la clínica me cobra alquiler de sala o un porcentaje?
Es otra operación, en sentido contrario: la clínica te factura a ti, normalmente con IVA. El alquiler de un consultorio no está exento (en edificios, solo lo está el de viviendas) y, si toda tu actividad está exenta, no puedes deducir ese IVA: es un coste. Sobre el alquiler, además, se aplica una retención del 19 % sobre la base, sin IVA, que practicas tú y tienes que ingresar en Hacienda, salvo excepciones. Para los cánones y porcentajes no hemos encontrado un criterio específico de la DGT: confírmalo con tu asesor.
¿Pueden considerarme trabajador de la clínica?
Existe el riesgo. El Estatuto de los Trabajadores presume laboral la prestación de servicios voluntaria y retribuida, por cuenta ajena y dentro del ámbito de organización y dirección de otro (artículos 1.1 y 8.1). Si facturas a una sola clínica, con el horario, los pacientes y el precio que ella decide, puede cuestionarse. Y para ser autónomo económicamente dependiente no basta recibir el 75 % de tus ingresos de un solo cliente: la ley exige además cumplir a la vez otros requisitos (artículo 11 de la LETA). Es una valoración caso a caso: consulta con un laboralista.
Fuentes y referencias
- Ley 37/1992, del Impuesto sobre el Valor Añadido, artículos 20.Uno.3.º, 20.Uno.23.º y 94.Uno.1.º — consultado el 14 de octubre de 2026
- Real Decreto 439/2007, Reglamento del IRPF, artículos 75, 76, 95, 100, 109 y 110 — consultado el 14 de octubre de 2026
- Real Decreto 1624/1992, Reglamento del IVA, artículo 71.1 — consultado el 14 de octubre de 2026
- Real Decreto 1619/2012, Reglamento de facturación, artículos 2, 3, 4, 5, 6 y 7 — consultado el 14 de octubre de 2026
- Real Decreto Legislativo 2/2015, Estatuto de los Trabajadores, artículos 1.1 y 8.1 — consultado el 14 de octubre de 2026
- Ley 20/2007, del Estatuto del Trabajo Autónomo, artículo 11 (autónomo económicamente dependiente) — consultado el 14 de octubre de 2026
- Agencia Tributaria — Manual práctico de IVA 2025: exenciones en operaciones médicas y sanitarias — consultado el 14 de octubre de 2026
- Dirección General de Tributos — Consulta vinculante V2276-24, de 28 de octubre de 2024 (sanitarios que prestan servicios a través de una sociedad) — consultado el 14 de octubre de 2026
- Dirección General de Tributos — Consulta vinculante V0213-19, de 31 de enero de 2019 (psicóloga en una clínica; exención de los servicios de psicología clínica aunque actúen por medio de una sociedad o se los presten a ella) — consultado el 14 de octubre de 2026
- Dirección General de Tributos — Consulta vinculante V2681-19, de 1 de octubre de 2019 (sociedad de psicólogos clínicos; mismo criterio) — consultado el 14 de octubre de 2026
- Dirección General de Tributos — Consulta vinculante V0402-24, de 14 de marzo de 2024 (solo la rama de psicología clínica; no la orientación y el asesoramiento) — consultado el 14 de octubre de 2026
- Dirección General de Tributos — Consulta vinculante V0068-25, de 3 de febrero de 2025 (psicoterapia: exención del artículo 20.Uno.3.º y finalidad terapéutica) — consultado el 14 de octubre de 2026
- Agencia Tributaria — Factura electrónica: calendario de implantación — consultado el 14 de octubre de 2026
- Psicofactu — Facturación para psicólogos — consultado el 14 de octubre de 2026
