
Haces tu primera factura con todo el cuidado del mundo: 60 euros, IVA al 0 %, número correlativo. Y a los diez días la gestoría de tu paciente la devuelve: falta una frase.
Una frase. No un dato, no un cálculo. Una línea de texto que casi nadie te dijo que era obligatoria.
Una factura de psicólogo exenta de IVA debe indicar la exención de forma expresa: el artículo 6.1.j) del Real Decreto 1619/2012 exige una referencia a la disposición que la ampara o la indicación de que la operación está exenta. La fórmula segura es «Operación exenta de IVA conforme al artículo 20.Uno.3º de la Ley 37/1992 (asistencia sanitaria prestada por profesional titulado)».
La frase exacta, y por qué un 0 % a secas no vale
El reglamento de facturación da tres maneras de cumplir con el artículo 6.1.j): citar la Directiva 2006/112/CE europea, citar el precepto de la Ley del IVA que exime la operación, o indicar sin más que la operación está exenta.
Fíjate en lo que no está en esa lista: poner un tipo del 0 %. Un cero en la columna del IVA no explica nada — ni siquiera distingue una exención de un error de cálculo. Por eso una factura con «IVA: 0 €» y ninguna mención es una factura formalmente defectuosa, y las facturas defectuosas se corrigen con rectificativa, no con típex.
De las tres opciones, la tercera («operación exenta», a secas) cumple la letra. Pero la que evita requerimientos de mutuas, gestorías y de la propia AEAT es la segunda, con el artículo concreto:
«Operación exenta de IVA conforme al artículo 20.Uno.3º de la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido (asistencia sanitaria prestada por profesional titulado).»
Esa línea, impresa en cada factura de sesión, cierra la conversación antes de que empiece. Tu número de colegiado al lado acredita la condición de profesional sanitario que el artículo pide.
Quién está exento de verdad: el doble requisito
El artículo 20.Uno.3º de la Ley 37/1992 exime «la asistencia a personas físicas por profesionales médicos o sanitarios, cualquiera que sea la persona destinataria de dichos servicios», y a continuación nombra expresamente a los psicólogos entre los profesionales sanitarios a efectos del impuesto.
Parece automático, pero la Dirección General de Tributos lo ha acotado con precisión en la consulta vinculante V0402-24, de 14 de marzo de 2024. La exención exige dos cosas a la vez:
- Requisito subjetivo: ser psicólogo con titulación oficial o reconocida por la Administración. En la práctica sanitaria actual, la habilitación sanitaria o el máster en Psicología General Sanitaria que regula la disposición adicional séptima de la Ley 33/2011.
- Requisito objetivo: que el servicio concreto tenga finalidad terapéutica — diagnóstico, prevención o tratamiento de enfermedades.
La consecuencia práctica: la exención no va con el título, va con cada servicio. El mismo profesional puede facturar una sesión exenta a las diez y un servicio con IVA a las doce.
Lo que sí lleva el 21 % en tu consulta
Aquí es donde más facturas se hacen mal, en los dos sentidos. La V0402-24 deja fuera de la exención lo que no persigue curar o prevenir, como la orientación y el asesoramiento. Por la misma razón, a nuestro juicio, quedan fuera también:
- Formación, cursos y talleres — también los de gestión emocional.
- Coaching y desarrollo personal sin finalidad clínica.
- Peritajes judiciales e informes para empresas.
- Selección de personal y servicios de recursos humanos.
Todo eso va al 21 %, con su cuota desglosada y sin mención de exención. Y cobrar IVA en una sesión clínica es tan error como no cobrarlo en un peritaje: en ambos casos la cuota está mal determinada y el artículo 15.2 del reglamento obliga a rectificar la factura.
Si conviven ambas actividades en tu consulta, lo limpio es llevar series de facturación separadas — el artículo 6.1.a) del reglamento lo permite justo para esto — y que cada concepto lleve su tratamiento. Qué documento corresponde a cada importe, con el límite de 400 euros de la simplificada, lo tienes en recibo, factura simplificada o completa.
Los datos que no pueden faltar
Con la frase resuelta, el resto de la factura de una sesión es corto. Para la factura simplificada — la de cualquier sesión suelta de menos de 400 euros — el artículo 7.1 del Real Decreto 1619/2012 pide:
- Número y, en su caso, serie, con numeración correlativa.
- Fecha de expedición y, si difiere, fecha de la sesión.
- Tu NIF, nombre y apellidos, y tu domicilio fiscal.
- La identificación del servicio prestado.
- El tipo impositivo y la contraprestación total.
- La mención de exención del artículo 6.1.j) — la frase de arriba.
El NIF y el domicilio del paciente solo entran cuando este los necesita para un derecho tributario — típicamente la mutua o una deducción autonómica — o cuando la factura supera los 400 euros y pasa a ser completa. Y ojo con el concepto: «sesión de psicoterapia» basta; el diagnóstico no pinta nada en un documento fiscal que verán terceros.
La parte que casi nadie cuenta: sin modelo 303 si todo es exento
Circula muchísimo la idea de que el psicólogo exento «presenta el 303 declarando la exención». Y la norma dice otra cosa.
El artículo 71.1 del Reglamento del IVA (Real Decreto 1624/1992) establece que la obligación de presentar autoliquidaciones no alcanza a los sujetos pasivos que realicen exclusivamente las operaciones exentas de los artículos 20 y 26 de la Ley del Impuesto. Un psicólogo cuya actividad completa es asistencia sanitaria exenta no presenta el modelo 303 trimestral ni el 390 anual.
El equilibrio tiene su contrapartida en dos direcciones. Una: en cuanto facturas algo sujeto — un curso, un peritaje —, ese trimestre entras en el circuito del 303. Y dos: estar exento no te libra de facturar. El artículo 3.1.a) del reglamento incluye la asistencia sanitaria del 20.Uno.3º entre las operaciones exentas que sí exigen expedir factura, sesión a sesión, la pida el paciente o no.
El cuadro completo de modelos, calendario y gastos deducibles está en la guía de facturación para psicólogos autónomos.
Y esto no caduca con VeriFactu: se vuelve más serio
Con VeriFactu (el reglamento de sistemas de facturación del Real Decreto 1007/2023), la exención deja de ser una línea de texto para convertirse también en un dato estructurado: la Orden HAC/1177/2024 obliga a que cada registro de facturación declare la operación como exenta con su causa — el código E1 corresponde justamente a las exenciones del artículo 20.
Es decir, el programa que uses tendrá que saber por qué tu sesión no lleva IVA, no solo imprimir un cero. Si aún no tienes claro si la norma te alcanza, empieza por los cuatro casos en que un psicólogo no está obligado a VeriFactu.
Así sale de Psicofactu
Esta es una factura real de la cuenta de demostración de Psicofactu. La mención de exención viaja en su propia caja, con el artículo completo, sin que nadie la haya tecleado:
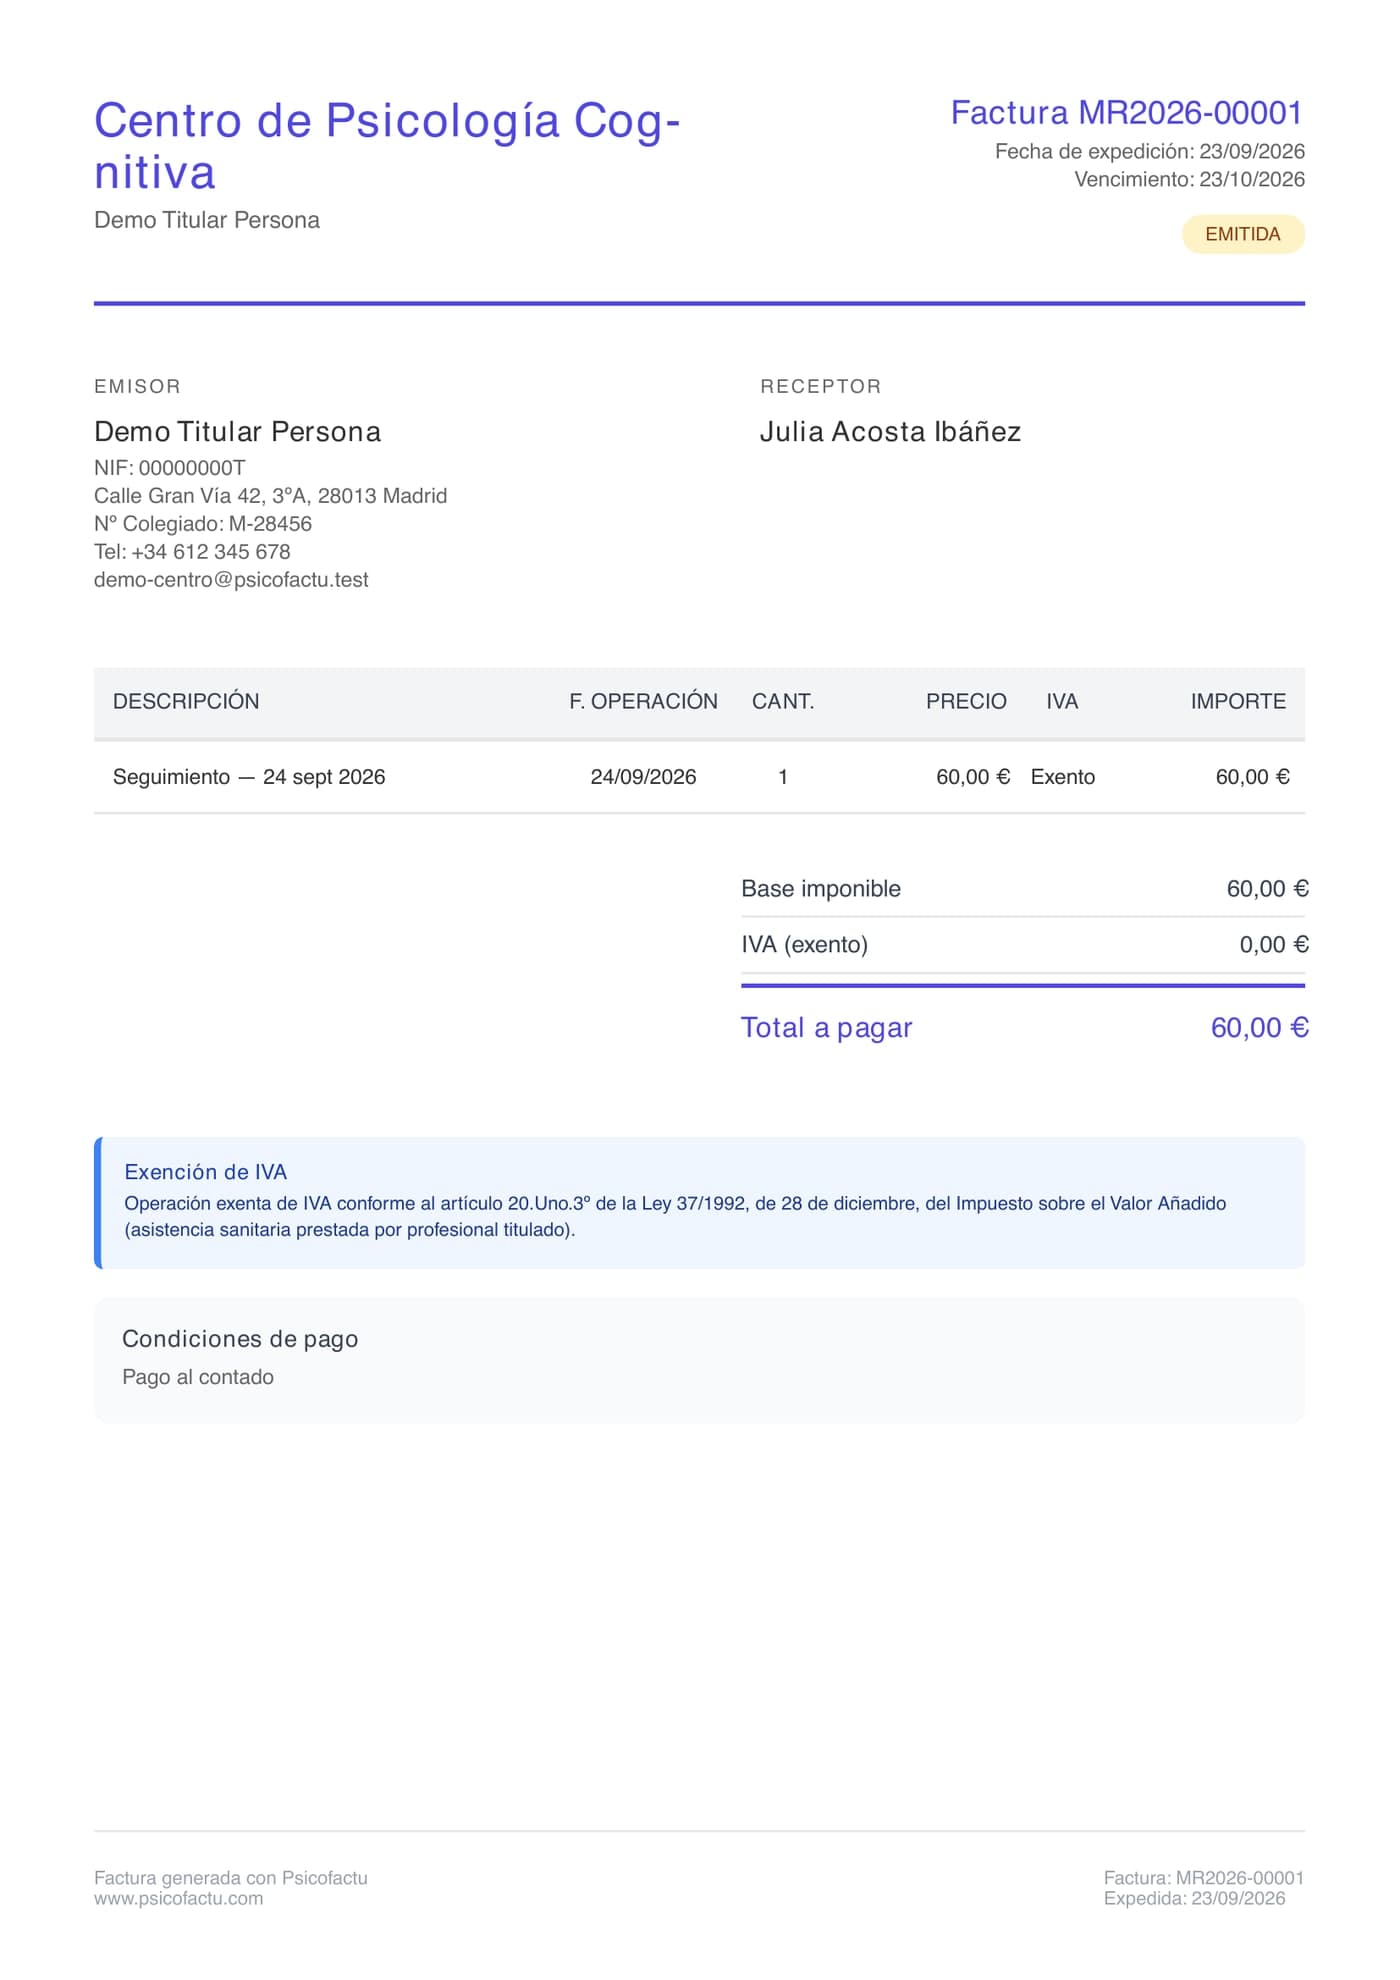
En la facturación de Psicofactu la factura nace de la cita con la exención del artículo 20.Uno.3º aplicada y su texto legal impreso, distingue los conceptos clínicos de los sujetos al 21 % y deja cada registro preparado para VeriFactu. Desde 14,95 euros al mes, con 14 días de prueba gratis y sin tarjeta.
La frase de la exención no es burocracia. Es la diferencia entre una factura que se defiende sola y una que necesita que tú la expliques. ¿Cuántas de las tuyas se defienden solas?
Preguntas frecuentes sobre la factura exenta de IVA
¿Qué frase hay que poner en una factura de psicólogo exenta de IVA?
La fórmula más segura es: «Operación exenta de IVA conforme al artículo 20.Uno.3º de la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido (asistencia sanitaria prestada por profesional titulado)». El artículo 6.1.j) del Real Decreto 1619/2012 admite tres formas de cumplir: citar la Directiva 2006/112/CE, citar el precepto de la Ley del IVA o indicar simplemente que la operación está exenta. Citar el artículo concreto es lo que evita requerimientos de gestorías, mutuas y de la propia AEAT.
¿Basta con poner IVA 0 % en la factura de una sesión de psicología?
No. Un 0 % o una casilla de IVA vacía no dicen por qué no hay cuota, y el artículo 6.1.j) del Real Decreto 1619/2012 exige que la factura indique la exención o la disposición que la ampara. Sin esa mención, la factura es formalmente defectuosa: la vía de corrección sería una factura rectificativa del artículo 15. Lo práctico es que la mención salga impresa de serie en todas las facturas de servicios sanitarios.
¿Qué servicios de un psicólogo llevan IVA del 21 %?
Los que no tienen finalidad terapéutica. La consulta vinculante V0402-24 de la Dirección General de Tributos (14 de marzo de 2024) limita la exención a los servicios de diagnóstico, prevención y tratamiento de enfermedades, y deja fuera supuestos como la orientación y el asesoramiento. Por no ser asistencia sanitaria, tributan también al 21 % la formación, los talleres de desarrollo personal, el coaching, los peritajes judiciales y los servicios a empresas de recursos humanos, aunque los preste el mismo profesional en la misma consulta (la consulta no los cita expresamente: es la consecuencia de que no tengan finalidad terapéutica).
¿Un psicólogo exento de IVA tiene que presentar el modelo 303?
No, si toda su actividad es asistencia sanitaria exenta. El artículo 71.1 del Reglamento del IVA (Real Decreto 1624/1992) exime de presentar autoliquidaciones a quien realiza exclusivamente operaciones exentas de los artículos 20 y 26 de la Ley: ni modelo 303 trimestral ni 390 anual. La obligación aparece en cuanto se factura algo sujeto, como un peritaje o un curso. Facturar cada sesión, en cambio, es obligatorio siempre.
¿La exención de IVA libra al psicólogo de VeriFactu?
No. Son normas distintas: la exención afecta a la cuota de IVA, no al documento. Una factura exenta sigue siendo un registro de facturación a efectos del Real Decreto 1007/2023, con su huella encadenada y su QR, y la Orden HAC/1177/2024 prevé incluso un código específico (E1) para declarar que la operación está exenta por el artículo 20. Los plazos vigentes son enero de 2027 para sociedades y julio de 2027 para autónomos en IRPF, aunque Hacienda anunció el 5 de octubre de 2026 que los aplazará a octubre de 2028; falta que lo publique el BOE.
Fuentes y referencias
- Ley 37/1992 del IVA — artículo 20.Uno.3º, exención de la asistencia a personas físicas por profesionales médicos o sanitarios, con mención expresa a los psicólogos — BOE
- Real Decreto 1619/2012 — Reglamento de facturación: artículos 3.1.a), 6.1.j), 7.1 y 15 — BOE
- Real Decreto 1624/1992 — Reglamento del IVA: artículo 71.1, exoneración de autoliquidaciones para quien realiza exclusivamente operaciones exentas — BOE
- Consulta vinculante V0402-24, de 14 de marzo de 2024 — Dirección General de Tributos: alcance de la exención en servicios de psicología
- Ley 33/2011, General de Salud Pública — disposición adicional séptima: la profesión de Psicólogo General Sanitario — BOE
- Orden HAC/1177/2024 — especificaciones técnicas de los registros de facturación, con los códigos de causa de exención — BOE
- AEAT — Sistemas informáticos de facturación y VERI*FACTU — Sede electrónica
