
Emites la factura de la sesión, la envías, y al repasar el día te da un vuelco: pusiste 70 euros donde eran 60. O el nombre de otro paciente. El primer impulso es universal: borrarla y hacerla bien.
Ese impulso es exactamente lo que no puedes hacer. Y no por VeriFactu, que también: por un reglamento que lleva en vigor desde 2013.
Una factura ya expedida no se edita ni se borra: se corrige emitiendo una factura rectificativa, conforme al artículo 15 del Real Decreto 1619/2012. Es un documento nuevo, con serie propia y numeración correlativa, que identifica a la factura original y hace constar la corrección. La original se conserva; las dos quedan en el historial.
Cuándo estás obligado a rectificar
El artículo 15 del reglamento de facturación describe dos puertas de entrada, y entre las dos cubren prácticamente todo lo que puede salir mal en una consulta:
- La factura incumple algún requisito de los artículos 6 o 7 (artículo 15.1): el NIF del paciente con un dígito bailado, la dirección equivocada, la mención de exención de IVA que no aparece, el destinatario que no era.
- La cuota se determinó mal o la operación cambió después (artículo 15.2, con el artículo 80 de la Ley del IVA): cobraste IVA en una sesión clínica exenta — o no lo cobraste en un peritaje —, el importe era otro, o la operación quedó sin efecto, como la sesión de un bono que se devuelve.
Traducido a casos de consulta: importe equivocado, paciente equivocado, exención que falta, sesión anulada después de facturar el bono. Todos van por el mismo camino.
El plazo tiene dos bordes (artículo 15.3): la rectificativa se expide «tan pronto» como tengas constancia del error, y nunca más allá de cuatro años desde el devengo.
Cómo se hace: serie propia, referencia y qué se corrige
Una rectificativa válida tiene tres piezas, todas del Real Decreto 1619/2012:
- Serie específica. El artículo 6.1.a).2º obliga a que las rectificativas vayan en serie separada de las ordinarias. De ahí la serie R que verás en cualquier programa: R2026-0001, con su numeración correlativa propia.
- Referencia inequívoca a la rectificada. El artículo 15.4 exige que consten los datos identificativos de la factura que se corrige. Sin esa referencia, el documento no es una rectificativa: es otra factura más, y ahora tienes dos por la misma sesión.
- La corrección, expresada. Según el artículo 15.5, puedes consignar directamente el importe de la rectificación (en negativo, si anula) o los datos tal y como quedan tras rectificar, indicando también la rectificación efectuada.
En la práctica de consulta, el flujo más limpio para un error material es en dos pasos: una rectificativa que anula la factura errónea por su importe en negativo, y a continuación la factura correcta, nueva, con su número ordinario. El rastro completo queda legible para cualquiera: gestoría, paciente o inspección.
Borrarla no es una opción, y el hueco te delata
La numeración correlativa del artículo 6.1.a) no es una manía estética: es el mecanismo de control. Si tu serie salta de la 2026-014 a la 2026-016, cualquier revisión pregunta por la 015, y «la borré porque estaba mal» no es una respuesta que la norma contemple.
Con VeriFactu (el reglamento de sistemas de facturación del Real Decreto 1007/2023) esto pasa de recomendación a arquitectura: cada registro viaja encadenado con una huella a los anteriores, así que eliminar una factura rompe la cadena de forma detectable. El propio catálogo de la Orden HAC/1177/2024 reserva claves para las rectificativas — R1 a R4 según la causa, y R5 para rectificar facturas simplificadas — y prevé las dos modalidades: por sustitución o por diferencias.
Dicho de otro modo: el sistema entero está diseñado esperando que los errores existan y se corrijan a la vista. Lo que persigue es que desaparezcan. El régimen sancionador que acompaña a todo esto, en euros y en casos de consulta, está en la multa de 50.000 euros de VeriFactu explicada.
¿Y si la factura nunca debió existir? Anulación contra rectificativa
Hay un caso genuinamente distinto: facturaste una sesión que nunca llegó a darse. ¿También ahí rectificativa?
El criterio que maneja la doctrina tributaria — consulta V0611-11 de la Dirección General de Tributos — admite la anulación sin documento solo cuando se dan dos condiciones a la vez: la operación no llegó a realizarse y la factura no salió de tu poder. Si la sesión se prestó, o el documento ya está en manos del paciente o de su gestoría, el camino es la factura rectificativa del artículo 15.
Y con VeriFactu ni siquiera la anulación es un borrado: se genera un registro de anulación encadenado y la factura anulada se conserva con su numeración, como detallan las preguntas frecuentes de la AEAT. Marcar una factura como «cancelada» en un programa cualquiera, sin documento ni registro, no es ninguna de las dos figuras.
Así se emite en Psicofactu
En Psicofactu, una factura expedida no tiene botón de borrar — a propósito. Tiene este:
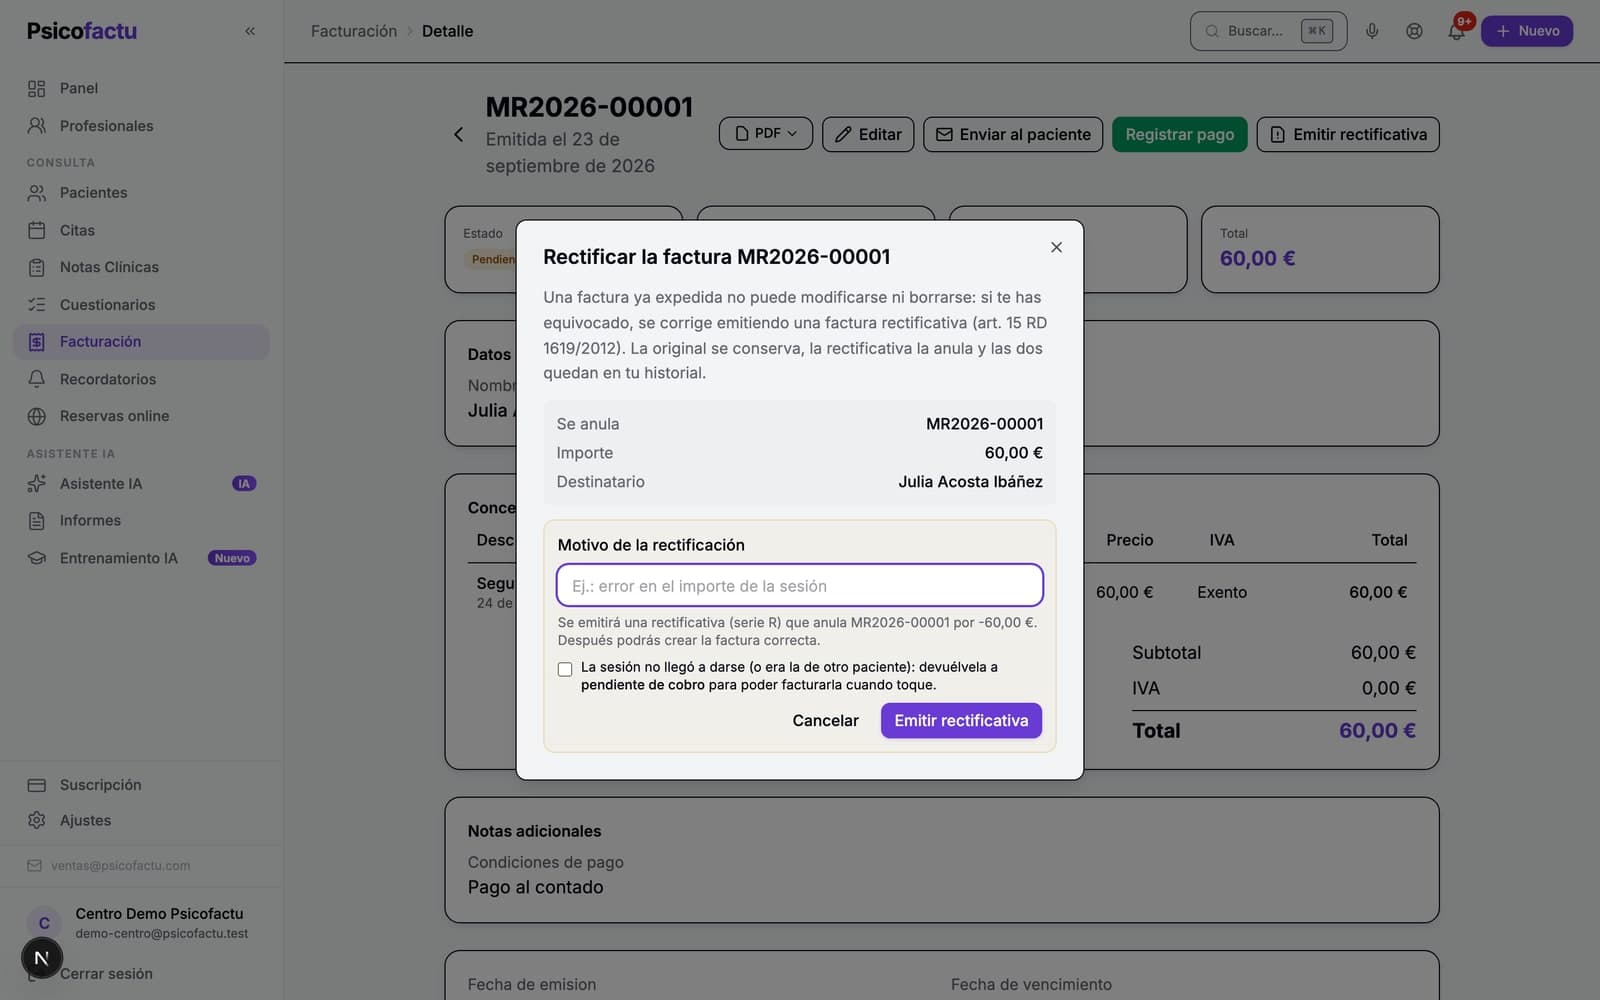
Al pulsar «Emitir rectificativa» sobre la factura equivocada, Psicofactu genera la rectificativa en su serie R con el importe en negativo y la referencia a la original, te pide el motivo — que queda impreso en el documento — y, si la sesión no llegó a darse, la devuelve a pendiente de cobro para facturarla cuando toque. Después emites la factura correcta con su número ordinario. Nada se borra: la original, la rectificativa y la nueva quedan en el historial.
El error de teclear 70 donde eran 60 va a seguir pasando. La diferencia está en si tu programa lo convierte en dos clics con rastro legal o en una tarde leyendo reglamentos. Prueba Psicofactu 14 días gratis, sin tarjeta, y comprueba lo primero.
Una factura mal hecha no es el problema. El problema es no tener una salida legal a dos clics. ¿La tiene tu programa?
Preguntas frecuentes sobre la factura rectificativa
¿Puedo borrar una factura mal hecha y emitirla de nuevo?
No, si ya estaba expedida. La numeración de las facturas es correlativa por exigencia del artículo 6.1.a) del Real Decreto 1619/2012, así que borrar una deja un hueco que delata la manipulación. El procedimiento legal es emitir una factura rectificativa conforme al artículo 15: un documento nuevo, con serie propia, que identifica a la original y corrige el error. La factura equivocada se conserva; las dos quedan en tu historial. Un borrador que nunca llegó a expedirse, en cambio, sí puede corregirse o eliminarse libremente.
¿Cuándo está obligado un psicólogo a emitir una factura rectificativa?
En dos supuestos del artículo 15 del Real Decreto 1619/2012: cuando la factura original incumple algún requisito de los artículos 6 o 7 (un NIF equivocado, la mención de exención que falta, un destinatario erróneo) y cuando la cuota se determinó incorrectamente o concurre una causa de modificación de la base imponible del artículo 80 de la Ley del IVA, como una sesión que queda sin efecto o un descuento posterior. En consulta, los casos típicos: importe equivocado, factura al paciente que no era y sesión de un bono que se devuelve.
¿Qué plazo hay para rectificar una factura?
La rectificativa debe expedirse tan pronto como tengas constancia del error, y siempre antes de cuatro años desde el devengo del impuesto o desde las circunstancias que obligan a rectificar, según el artículo 15.3 del Real Decreto 1619/2012. En la práctica: la factura de enero que tu paciente te devuelve en marzo se rectifica en marzo, no en la declaración del año siguiente.
¿Qué serie y qué numeración lleva una factura rectificativa?
Una serie específica, separada de la ordinaria: lo exige el artículo 6.1.a).2º del Real Decreto 1619/2012. Por convención suele usarse una serie R (R2026-0001, R2026-0002…) con su propia numeración correlativa. El documento debe identificar de forma expresa e inequívoca la factura que rectifica y hacer constar la modificación, bien por el importe de la rectificación, bien como queda tras rectificar.
¿Rectificativa o anulación? ¿Cuál corresponde?
Depende de si la operación existió. Si la sesión se prestó y la factura tiene un error, corresponde rectificativa. La anulación sin documento queda para el caso en que la factura se expidió por una operación que nunca llegó a realizarse y además el documento no salió de la consulta — las dos condiciones a la vez, como recoge la doctrina de la consulta V0611-11 de la Dirección General de Tributos. Con VeriFactu, esa anulación genera su propio registro encadenado y la factura anulada se conserva con su numeración: anular tampoco es borrar.
Fuentes y referencias
- Real Decreto 1619/2012 — Reglamento de facturación: artículos 6.1.a), 7 y 15 (facturas rectificativas) — BOE
- Ley 37/1992 del IVA — artículo 80, modificación de la base imponible — BOE
- Real Decreto 1007/2023 — Reglamento de los sistemas informáticos de facturación (VeriFactu) — BOE
- Orden HAC/1177/2024 — catálogo de tipos de factura F1, F2 y rectificativas R1 a R5, con las modalidades por sustitución y por diferencias — BOE
- AEAT — Preguntas frecuentes sobre el registro de facturación de anulación: la factura errónea se conserva con su numeración — Sede electrónica
- Consulta V0611-11, de 11 de marzo de 2011 — Dirección General de Tributos: condiciones para anular una factura sin rectificativa
